

(来源:汇眼看世界)
最近外汇市场,有一个非常重要的变化,美国30年期国债收益率重新突破5%,10年期美债收益率升至4.6%附近,创下阶段新高。
很多人会觉得,这不是美国自己的事情吗?
但实际上,美债收益率的飙升,从来不只是美国国内问题。它直接影响全球汇率、国际资本流向,对国内的影响包括出口贸易、人民币汇率、外汇储备、国内货币政策空间等。
而这一轮长端美债收益率飙升对人民币来说,影响非常深。
01
这一轮美债收益率上涨
和过去已经不一样了
过去几年,美债收益率上涨,主要是因为美联储加息。
逻辑很简单,通胀高,美联储加息,短端利率上升,带动长端收益率跟随抬升。但现在的问题是,美联储其实已经没有继续猛烈加息。真正飙升的,反而是长期国债收益率。
最近美国30年期国债收益率一度达到5.159%,为2007年以来高位。
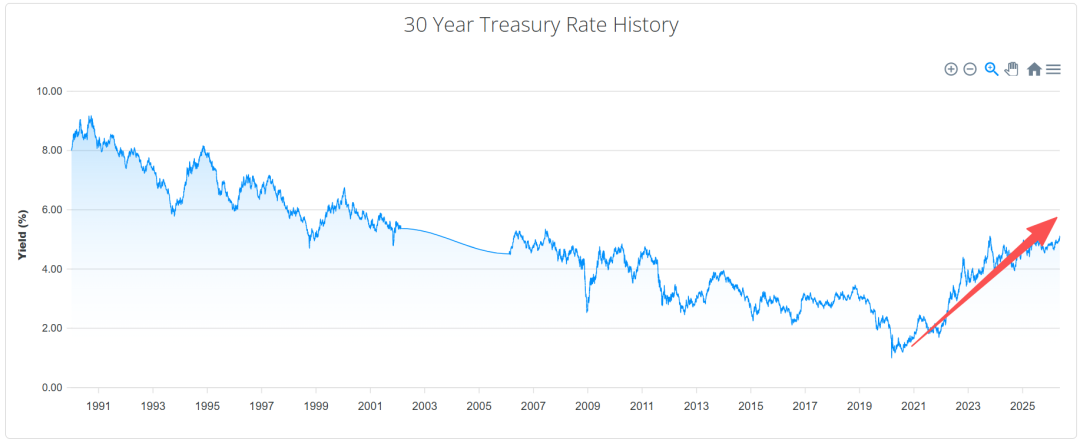
这意味着,市场开始担心的已经不是短期利率,而是美国长期财政赤字,美国债务可持续性,以及油价长期高居不下带来的通胀中枢抬升。
换句话说,全球资本正在重新要求更高的美元风险补偿。
而这一点,对人民币汇率的冲击,比普通加息周期更复杂。因为它会同时影响利差,影响资本流动、出口结汇等。这已经不是简单的美元强弱问题,而是全球资金定价体系在发生变化。
02
美债收益率狂飙
为什么人民币会承压
核心原因是全球资金开始重新流向美元资产。
当10年期美债收益率接近4.6%、30年期超过5%之后,全球很多资金会重新比较,我为什么还要承担新兴市场风险?
毕竟,美债现在收益率已经很高,流动性全球最强,风险相对最低,于是全球资金会自然回流美国增配美元资产,减少新兴市场配置。
这时候,人民币就会面临压力。因为人民币汇率,本质上也是资金供需。美元需求增加,人民币需求下降,汇率自然承压。最近不仅人民币,整个亚洲货币都在走弱,印度卢比已经创下历史低位附近。
而国内目前还面临另外两个特殊问题:一是国内利率偏低,降息空间不大;二是经济仍在修复阶段,最新4月份工业产值同比增长4.1%,零售销售同比增长0.2%,均低于预期,表明在能源成本飙升的情况下,国内需求仍然相对疲软。
这将导致中美利差重新扩大。
03
中美利差倒挂
正在改变人民币运行逻辑
过去很多年,国内长期是高利率环境。人民币资产收益率高于美元。因此,外资愿意持有人民币债券,海外资金愿意配置国内资产,人民币天然存在升值基础。
但现在情况变了。美国10年期国债收益率接近4.6%,而国内10年期国债收益率则明显低于美国。
中美利差长期倒挂。这意味着,持有人民币债券的收益,已经不如持有美元债券,这会导致两个结果:
第一,跨境资本流动压力加大。尤其是套利资金、外资债券配置资金、部分出口美元资金,更倾向于留在美元体系。近期外资连续减持部分亚洲债券,也反映了这一趋势。
第二,国内货币政策空间被压缩。这是更关键的问题。理论上,国内当前经济修复阶段,其实需要降息提供宽松流动性,实现稳增长的目标,但现在问题在于,如果国内降息太快,而美国长端利率继续冲高,中美利差会进一步扩大,人民币汇率压力会明显增加。
因此现在国内货币政策,实际上进入了一个很微妙的平衡,既要稳增长,又要稳汇率。
这也是为什么,最近国内货币政策整体呈现结构性宽松,避免大水漫灌。因为一旦中美利差继续扩大,人民币贬值预期会明显上升。
04
人民币真正的压力
其实来自贸易与外汇体系
很多人理解人民币汇率,只看利率。但实际上,真正决定人民币长期方向的,还是国内贸易顺差+外汇体系稳定性,而这恰恰是当前最复杂的地方。
首先,国内出口仍然比较强,但结构已经变化。
过去国内出口最大的优势,是全球化红利,但现在全球贸易体系正在重构。
尤其最近几年,美国推动供应链重组,墨西哥、越南、印度承接部分产业链,地缘政治影响越来越大,国内出口虽然总体仍有韧性,但贸易结构已经发生变化。
与此同时,美国高利率还会进一步抑制全球需求。因为高利率意味着,全球融资成本上升,消费放缓,企业投资下降,最终会影响全球贸易需求,这会间接影响人民币。
其次,结汇意愿下降,也是一个隐性压力。
这一点其实很重要,过去人民币升值阶段,出口企业更愿意结汇,因为美元未来可能越来越不值钱。但现在情况不一样,当美元利率高、美债收益率高的时候,很多企业会倾向于通过延后结汇等方式多持有美元,因为美元本身就有较高利息收益,这会导致市场上的美元供给减少,人民币汇率压力自然增加。
本质上,高美债收益率,会增强全球持有美元的动力。
第三,全球去美元化,为什么短期反而没削弱美元?
这是最近特朗普上台以来很多人误解最大的地方。这些年市场一直在讨论去美元化。特朗普的政策方针也是弱美元,吸引制造业回流美国。
但现实是只要美国还能提供,高收益率、深度金融市场、全球流动性、安全资产,美元就很难真正弱化。甚至在全球风险上升阶段,美元往往还会阶段性走强,全球资金最终还是会回流美元资产。
这也是为什么,最近油价上涨、地缘风险升温后,美元反而再次走强。
所以当前人民币面对的,并不是简单汇率波动,而是美元体系在高利率环境下,重新强化全球吸引力。
05
国内会如何应对
人民币未来怎么看
这是最关键的问题。事实上国内已经开始进入一种稳汇率优先于强刺激的阶段,未来大概率会看到几个方向。
第一,继续维持人民币汇率有管理的弹性。简单说不会死守某一个点位,但也不会允许单边快速贬值。
因为,汇率最怕的不是贬值,而是形成一致性预期。一旦市场形成,人民币会持续单边下跌,那么资本流动压力会明显加大,企业结汇意愿会继续下降,金融市场波动会放大。因此当前外汇政策核心,其实是稳预期。
第二,通过贸易和人民币国际化缓冲美元压力。近年来国内一直在推动本币结算,人民币跨境支付,与中东、东盟、拉美扩大本币贸易,就是为了降低对美元融资体系的依赖,因为只要全球贸易高度美元化,美国利率周期就会不断向全球输出压力。而人民币国际化,本质上是降低这种外部冲击。
不过需要客观看,人民币国际化是长期工程,短期内美元主导地位依然很强。
第三,国内未来可能更依赖出口+制造业优势稳定汇率
从历史上看,人民币长期稳定的核心其实一直不是利率。而是国内持续的贸易顺差,只要国内仍然维持制造业竞争力、出口能力,以及全球供应链地位,人民币就有基本盘。
因此你会发现,最近几年国内越来越强调高端制造、新能源、AI硬件、半导体、工业升级,背后其实不仅是产业问题,也是汇率问题。因为制造业竞争力最终决定长期外汇创造能力。
最后想说,这次真正的变化,是全球进入高美元利率时代。
很多人还把这轮美债收益率上涨当成短期波动,但实际上全球可能正在进入一个全新的阶段,美国长期高利率+高财政赤字+强美元。这意味着,过去十几年那种全球低利率,美元泛滥,新兴市场普遍受益的时代,可能正在瓦解。
而人民币未来面临的,也不只是简单升值或贬值。真正的挑战是如何在一个美元重新变贵的世界里,继续维持汇率稳定,资本稳定,同时保持住贸易竞争力。
-END-点赞、分享、在看,掌握外汇、跨境最新动态
成方链:以区块链技术和“一币,两库,三中心”为载体的跨境业务交流平台
平台汇集数字金融前沿企业,背靠宏观政策,以数字人民币为载体,致力于全链路、多场景应用以及多币种兑换领域研究,深耕数字人民币+区块链+跨境金融科技创新。此外,我们提供境外一站式服务:公司注册、银行开户融资、红筹和VIE架构设计搭建、跨境税务财务筹划等。
助理微信:15207106915
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
配查网提示:文章来自网络,不代表本站观点。